économie
Congo : le coût de la vie étouffe l’épargne des ménages
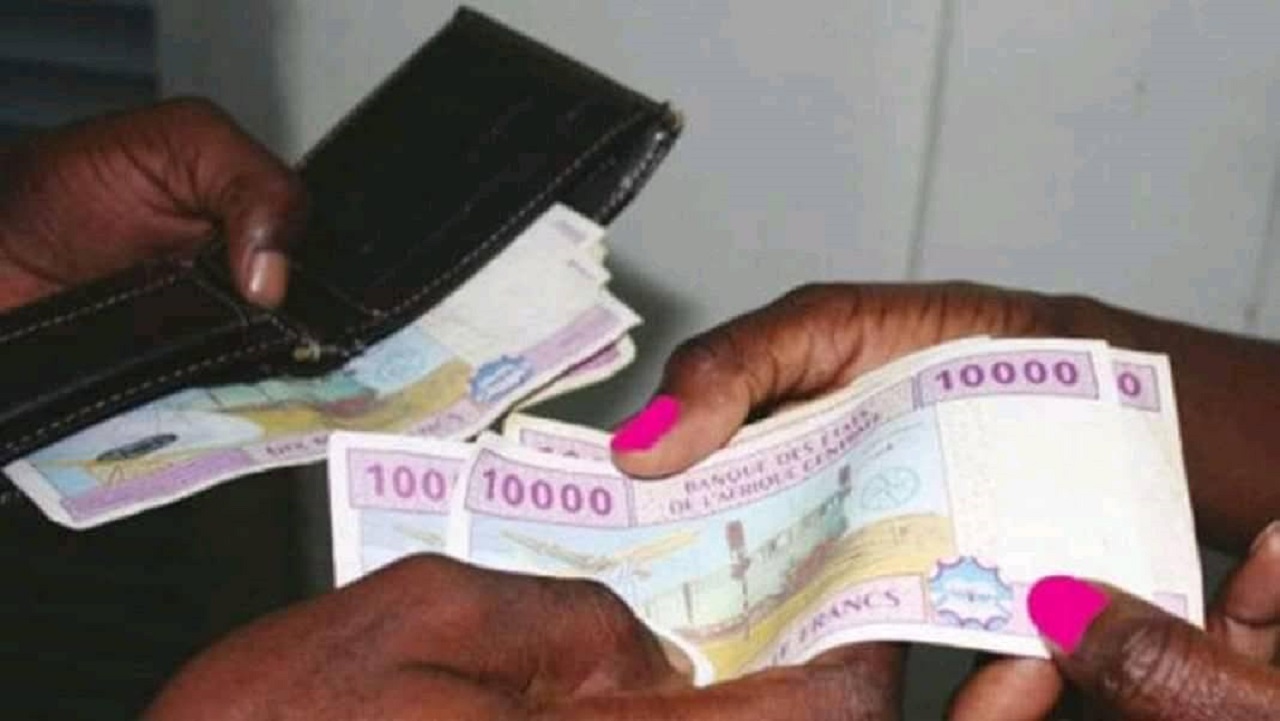
Pendant longtemps, l’épargne a été présentée comme une question de discipline. Celui qui gérait bien son budget pouvait, disait-on, toujours mettre un peu d’argent de côté. Mais au Congo, cette idée se heurte de plus en plus à la réalité du quotidien.
Pour de nombreux ménages, les revenus sont absorbés par les dépenses essentielles : alimentation, transport, loyer, frais de scolarité, santé ou encore factures d’eau et d’électricité. Dans un contexte marqué par un pouvoir d’achat sous pression, il reste souvent peu de marge pour constituer une épargne.
La difficulté ne traduit pas forcément une mauvaise gestion financière. Elle reflète surtout un déséquilibre croissant entre les revenus et le coût de la vie. À cela s’ajoutent les imprévus, les obligations familiales et les dépenses sociales qui occupent une place importante dans la société congolaise.
Certes, les principes de bonne gestion restent valables. Établir un budget, limiter les dépenses non prioritaires ou mettre de côté de petites sommes de manière régulière peut aider à renforcer sa sécurité financière. Mais ces efforts ont leurs limites lorsque les ressources disponibles ne suffisent déjà plus à couvrir l’ensemble des besoins du foyer.
La question de l’épargne dépasse ainsi le cadre individuel. Elle renvoie aussi à l’état de l’économie. Des ménages capables d’épargner sont mieux armés pour faire face aux difficultés, investir dans des projets ou préparer l’avenir. À l’inverse, lorsque l’épargne recule, la dépendance à l’endettement et à la solidarité familiale augmente.
Le défi pour le Congo n’est donc pas seulement d’encourager les citoyens à épargner. Il est également de créer les conditions économiques permettant aux familles de disposer d’un revenu suffisant pour pouvoir le faire. L’épargne reste une nécessité, mais pour beaucoup, elle devient aujourd’hui un luxe.

-
 Société1 semaine ago
Fêtes de fin d’année : Noël approche, les dettes aussi ?
-
 économie6 jours ago
CFCO : la modernisation attendue, les cheminots toujours impayés
-
 Société7 jours ago
Aménagement urbain : Quand la pluie révèle les failles des villes congolaises
-
 Société5 jours ago
Éliminatoires CAN 2027 : les Diables rouges tenus en échec à Moroni, le sursaut attendu à Brazzaville